Friendly Fraud: Apa Itu Dan Cara Melawannya
Friendly fraud adalah chargeback atas pembelian yang dilakukan pembeli. Pahami penyebabnya, cara melawannya dengan bukti Visa CE 3.0, dan cara menguranginya.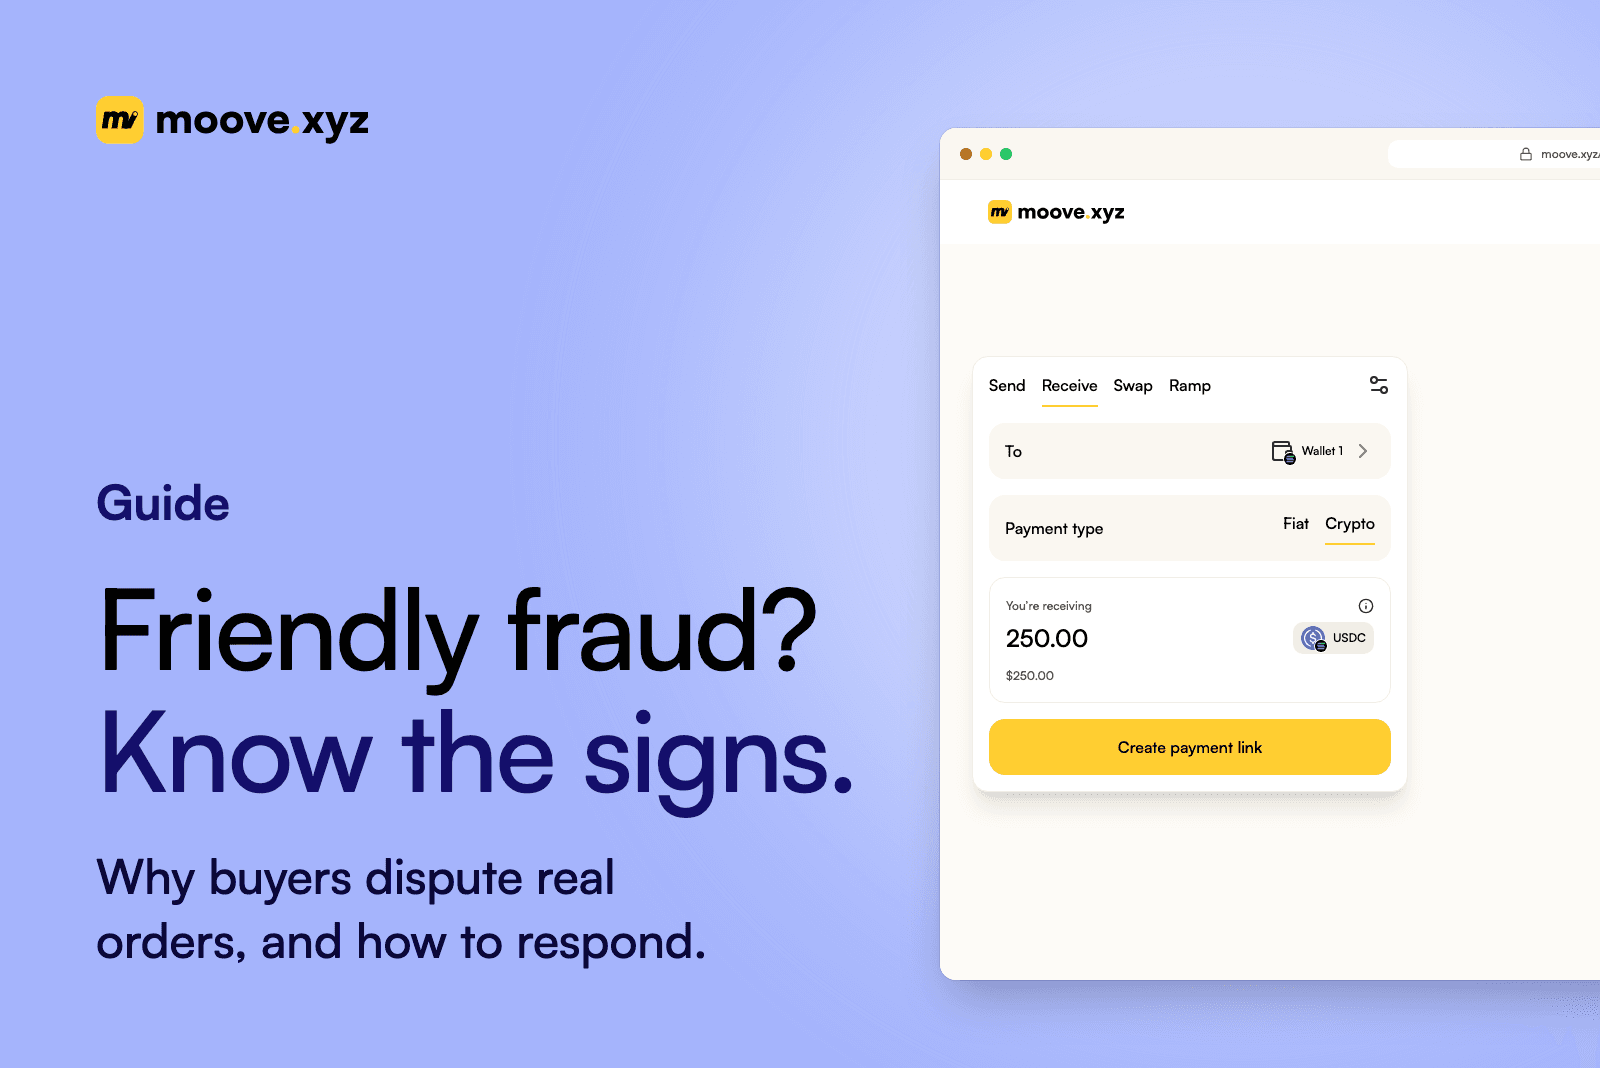
Friendly Fraud: Artinya Bagi Merchant
Friendly fraud adalah chargeback atas pembelian yang benar-benar dilakukan pelanggan. Anda sudah mengirim pesanan atau menyerahkan layanan, lalu bank pembeli membalikkan pembayaran karena pembeli mengatakan pembayaran itu tidak sah, tidak pernah tiba, atau tidak sesuai deskripsi. Panduan ini menjelaskan mengapa friendly fraud terjadi, apa yang harus dilakukan dalam 48 jam pertama, cara melawannya dengan bukti yang diterima jaringan kartu, dan di mana payment link stablecoin benar-benar membantu serta di mana tidak.
Ini adalah informasi umum, bukan nasihat hukum, pajak, atau keuangan. Untuk hal yang spesifik pada akun Anda, tim dukungan processor pembayaran Anda sendiri adalah tempat pertama yang tepat untuk dihubungi.
Apa Itu Friendly Fraud, Dan Mengapa Itu Terjadi?
Jaringan kartu punya sebutan sendiri untuknya. Visa menyebutnya penyalahgunaan pihak pertama (first-party misuse): pemegang kartu melaporkan fraud pada transaksi yang mereka otorisasi sendiri. Mastercard menggambarkan fraud pihak pertama, atau friendly fraud, sebagai transaksi sah yang disengketakan pemegang kartu, baik karena keliru maupun sengaja. Stripe memakai istilah "chargeback fraud" untuk hal yang sama. Perkiraan yang dipublikasikan tentang porsinya dari seluruh chargeback sangat beragam antar vendor, jadi berhati-hatilah dengan angka tunggal mana pun.
Penyebab friendly fraud terbagi dalam dua kelompok.
Friendly Fraud Yang Tidak Disengaja
- Tagihan yang tidak dikenali. Nama pada laporan kartu tidak cocok dengan toko yang diingat pembeli, sehingga mereka mengira itu fraud.
- Pembelian oleh anggota rumah tangga lain. Pasangan atau anak memakai kartu yang tersimpan, dan pemegang kartu tidak tahu.
- Langganan atau uji coba gratis yang terlupakan. Perpanjangan datang, pembeli tidak ingat pernah mendaftar, dan mengajukan sengketa terasa lebih mudah daripada menghubungi Anda.
- Pengembalian dana yang lambat atau membingungkan. Pembeli yang meminta pengembalian dana dan tidak mendapat kabar akan beralih ke bank.
Friendly Fraud Yang Disengaja
- "Barang tidak diterima" setelah pengiriman. Pelacakan menyatakan terkirim, tetapi klaimnya berkata lain.
- "Tidak sah" setelah memakai produk. Pembeli menerima dan memakai barangnya, lalu mengklaim tidak pernah melakukan pembelian.
- Penyesalan pembeli. Pembeli ingin uangnya kembali tanpa mengembalikan apa pun.
Sengketa kartu ada untuk melindungi pembeli dari fraud yang sesungguhnya dan dari merchant yang tidak mengirim barang. Processor dan penerbit menerapkan aturan itu dengan itikad baik, dan mereka tidak selalu bisa membedakan sengketa yang jujur dari yang tidak jujur pada saat diajukan. Itulah mengapa bukti Anda penting saat melawan friendly fraud.
Apa Yang Harus Dilakukan Dalam 48 Jam Pertama Setelah Chargeback Friendly Fraud
- Baca kode alasan. Alasan fraud, alasan "barang tidak diterima", dan alasan langganan dibatalkan masing-masing memerlukan bukti yang berbeda. FAQ Visa sendiri mencatat bahwa sengketa langganan sering diberi kode pembatalan berulang, bukan fraud, yang mengubah bukti mana yang berlaku.
- Periksa tenggat waktu. Dokumentasi Stripe menyebutkan jendela respons biasanya 7 hingga 21 hari, dan Anda hanya mendapat satu pengajuan yang tidak dapat diubah setelahnya.
- Ambil riwayat pelanggan. Pesanan sebelumnya, login akun, data perangkat dan IP, konfirmasi pengiriman, dan pesan apa pun dari pembeli adalah bahan terkuat Anda.
- Hubungi pelanggan dengan sopan. Banyak kasus friendly fraud yang tidak disengaja selesai begitu pembeli mengenali pesanannya. Jangan pernah menekan atau mengancam mereka; buat pesan tetap faktual.
- Susun paket bukti yang singkat dan mudah dibaca. Stripe menyebutkan bank tidak membuka tautan, audio, atau video, dan membatasi total ukuran berkas, jadi gunakan dokumen dan tangkapan layar yang jelas.
- Putuskan apakah akan menerima. Jika bukti tipis, menerima sengketa kecil bisa lebih murah daripada melawannya.
Cara Melawan Friendly Fraud Dengan Bukti
Visa Compelling Evidence 3.0
Untuk sengketa fraud Visa (kode alasan 10.4), aturan Compelling Evidence 3.0 dari Visa adalah alat utama melawan friendly fraud: aturan ini memungkinkan merchant menunjukkan bahwa pemegang kartu ikut dalam transaksi. Menurut FAQ merchant Visa, Anda memerlukan dua transaksi sebelumnya yang tidak disengketakan pada kartu yang sama, bertanggal 120 hingga 365 hari sebelum sengketa. Setidaknya dua dari empat elemen data harus cocok dengan transaksi yang disengketakan: ID akun atau login pelanggan, alamat pengiriman, ID perangkat atau fingerprint, dan alamat IP. Salah satu dari dua kecocokan itu harus ID perangkat, fingerprint, atau alamat IP. Jika bukti memenuhi syarat, tanggung jawab beralih ke penerbit kartu. Stripe menyebutkan pihaknya memeriksa sengketa Visa 10.4 untuk kelayakan CE 3.0 secara otomatis, tetapi hanya dapat memakai data yang Anda kumpulkan.
Mastercard First-Party Trust
Mastercard mengumumkan program First-Party Trust pada Oktober 2023, dibangun bersama asosiasi industri merchant. Merchant membagikan data transaksi yang diperkaya, baik saat otorisasi maupun saat sengketa, dan aturan compelling-evidence Mastercard memberikan perlindungan chargeback ketika persyaratan berbagi data terpenuhi. Tanyakan kepada processor Anda apakah mereka mendukung program ini.
Peringatan Pra-Sengketa
Ethoca Alerts dari Mastercard memberi tahu merchant secara real time bahwa pelanggan telah mengajukan sengketa atau mengonfirmasi fraud ke bank mereka, sehingga Anda dapat mengembalikan dana sebelum menjadi chargeback. Mastercard menyarankan mengirim hasil dalam 24 jam. Pengembalian dana pada tahap itu membuat Anda kehilangan penjualan tetapi menghindari biaya sengketa.
Cara Menurunkan Risiko Friendly Fraud
- Buat tagihan mudah dikenali. Billing descriptor yang dapat dicocokkan pelanggan dengan nama Anda, dan struk yang menyebutkannya, menghilangkan satu kelas sengketa "saya tidak kenal tagihan ini".
- Kumpulkan data yang dibutuhkan CE 3.0. Catat login, ID perangkat, alamat IP, dan alamat pengiriman untuk setiap pesanan, agar bukti sudah ada sebelum sengketa muncul.
- Konfirmasi segalanya. Konfirmasi pesanan, pemberitahuan pengiriman, nomor pelacakan, dan bukti penerimaan semuanya membantu.
- Permudah pembatalan dan pengembalian dana. Pengingat perpanjangan, tombol batal yang jelas, dan pengembalian dana cepat membuat pembeli tidak langsung ke bank.
- Tampilkan ketentuan Anda dengan jelas. Tampilkan kebijakan pengembalian dana, pembatalan, dan pengiriman sebelum checkout, dan simpan salinan apa yang disetujui pembeli.
- Awasi pengaju sengketa berulang. Friendly fraud yang disengaja sering berulang, jadi pelanggan yang pernah mengajukan sengketa layak ditinjau ulang sebelum Anda mengirim lagi.
Perbandingan Pilihan Anda
| Melawan sengketa pada kartu | Tambahkan peringatan pra-sengketa | Akun merchant berisiko tinggi | Payment link stablecoin (Moove) | |
|---|---|---|---|---|
| Biaya sebuah sengketa | Stripe AS mencantumkan $15 per sengketa yang diterima dan $15 lagi untuk melawannya, dikembalikan jika Anda menang; PayPal AS mencantumkan biaya chargeback $20¹ | Tidak dipublikasikan, bervariasi menurut penyedia | Tidak dipublikasikan, bervariasi menurut penyedia | Tidak ada proses sengketa jaringan kartu terhadap merchant² |
| Cara Anda merespons | Satu kali pengajuan bukti, biasanya dalam 7 hingga 21 hari; keputusan bisa memakan waktu hingga tiga bulan³ | Kembalikan dana sebelum sengketa menjadi chargeback, idealnya dalam 24 jam⁴ | Proses sengketa jaringan kartu standar berlaku | Tidak berlaku. Pembayaran bersifat final; pengembalian dana dikirim oleh Anda² |
| Bukti yang bisa menang | Visa CE 3.0 untuk sengketa fraud, Mastercard First-Party Trust jika didukung⁵ | Tidak berlaku, sengketa dihindari, bukan dimenangkan | Aturan jaringan kartu yang sama | Tidak berlaku |
| Onboarding | Verifikasi bisnis dan peninjauan risiko | Lewat processor Anda atau penyedia peringatan | Aplikasi dan underwriting | Tidak ada proses aplikasi atau persetujuan untuk membuat tautan⁶ |
| Perlindungan pembeli | Pemegang kartu dapat mengajukan sengketa | Pemegang kartu dapat mengajukan sengketa | Pemegang kartu dapat mengajukan sengketa | Tidak ada. Pembeli melepaskan hak sengketa kartu² |
Sel bertanda "Tidak dipublikasikan" adalah sel yang tidak dinyatakan secara terbuka oleh sumber mana pun di bawah. Catatan bernomor merujuk pada bagian sumber di akhir panduan ini.
Cara Kerja Moove Untuk Friendly Fraud
Moove Payment Link memungkinkan Anda menerima pembayaran dalam stablecoin tanpa akun merchant. Ketentuan Layanan Moove menyatakan Moove tidak menjalankan proses aplikasi, pendaftaran, atau persetujuan bagi merchant. Pembeli membuka tautan, menghubungkan dompet apa pun, dan membayar dengan token yang mereka pegang, lalu pembayaran diselesaikan langsung ke dompet non-kustodial yang hanya Anda kendalikan. Moove tidak pernah menyimpan saldo, jadi tidak ada yang bisa dibekukan.
Karena pembayaran on-chain adalah push payment dan bersifat final setelah diselesaikan, tidak ada proses chargeback jaringan kartu terhadap Anda, sehingga mekanisme chargeback yang menjadi sandaran friendly fraud hilang. Ada sisi baliknya yang sebaiknya Anda sampaikan terus terang kepada pembeli. Mereka melepaskan hak sengketa kartu, dan pengembalian dana apa pun adalah sesuatu yang Anda kirim lewat transfer terpisah. Ketentuan Layanan Moove menyatakan Moove tidak menyediakan layanan chargeback, perlindungan pembeli, escrow, atau penyelesaian sengketa, dan melarang mengabaikan permintaan pengembalian dana atau pertanyaan pengiriman setelah dibayar. Payment link stablecoin menghilangkan chargeback. Ia tidak menghilangkan kewajiban memperlakukan pembeli dengan adil.
Soal harga, halaman harga Moove menyatakan pembayaran di chain dan token yang sama tidak dikenai biaya Moove, apa pun yang cross-chain atau cross-token dikenai biaya protokol 0.02%, dan pada payment link biaya itu ditanggung pembayar. Gas jaringan terpisah, dan tidak ada langganan atau minimum bulanan.
Panduan Send dan Receive menjelaskan bagaimana nilai berpindah antar dompet, dan freelancer akan menemukan sisi praktisnya dalam cara dibayar dengan stablecoin. Jika Anda menginginkan mata uang lokal, Moove Ramp saat ini mencairkan ke rekening bank di Nigeria — misalnya USDC ke naira — lewat mitra berlisensi yang menjalankan pemeriksaan identitasnya sendiri.
Dua batasan penting di sini. Moove bersifat non-kustodial, tetapi penerbit stablecoin tetap dapat membekukan alamat tertentu. Dan Ketentuan Layanan Moove melarang beberapa jenis bisnis sama sekali, jadi permissionless tidak berarti segalanya boleh.
Kapan Processor Kartu Tetap Lebih Cocok
Payment link stablecoin adalah pelengkap untuk sebagian penjualan Anda, bukan pengganti checkout kartu.
- Pelanggan Anda tidak memegang kripto. Payment link menerima kripto dari dompet yang terhubung. Ini bukan cara bagi pembeli untuk membayar invoice Anda dengan kartu.
- Pelanggan Anda mengharapkan perlindungan sengketa. Banyak pembeli memakai kartu justru karena bisa menyengketakan pembayaran, dan sebagian tidak mau melepaskannya.
- Anda adalah perusahaan, bukan individu. Ketentuan Layanan Moove menyatakan platform ini untuk orang perseorangan yang bertindak atas nama sendiri, dan melarang menerima pembayaran atas nama pihak ketiga, yang mengecualikan sebagian besar model agensi dan marketplace.
- Anda memerlukan penagihan berulang atau checkout berumur panjang. Tautan yang dibuat di widget Moove sekali pakai; batas penggunaan atau tanggal kedaluwarsa memerlukan API payment link.
- Anda memerlukan uang tunai di rekening bank di luar Nigeria. Pencairan Moove Ramp hanya aktif di Nigeria.
Sumber Dan Cara Pemeriksaan
- Biaya sengketa Stripe menurut negara, termasuk $15 diterima dan $15 dilawan di AS: support.stripe.com/questions/june-2025-pricing-updates-for-disputes. Biaya chargeback kartu PayPal di AS: paypal.com/us/business/paypal-business-fees. Keduanya diperiksa pada 7 November 2026.
- Pembayaran diselesaikan di blockchain publik dan tidak dapat dibatalkan; tidak ada layanan chargeback, perlindungan pembeli, escrow, atau penyelesaian sengketa; pengembalian dana lewat transfer terpisah; tidak boleh mengabaikan permintaan pengembalian dana: Ketentuan Layanan Moove, klausul 7.2 dan 9.5, terakhir diperbarui 12 September 2026 dan diperiksa pada 7 November 2026.
- Jendela respons 7 hingga 21 hari, satu kali pengajuan, aturan tanpa tautan, batas berkas, keputusan hingga tiga bulan, dan pemeriksaan CE 3.0 otomatis: docs.stripe.com/disputes/responding, diperiksa pada 7 November 2026.
- Ethoca Alerts dan panduan hasil dalam 24 jam: Mastercard Ethoca Alerts for merchants, diperiksa pada 7 November 2026.
- Definisi penyalahgunaan pihak pertama dari Visa dan kriteria Compelling Evidence 3.0: Visa, Evolution of Compelling Evidence merchant FAQs. Deskripsi Mastercard tentang friendly fraud dan First-Party Trust: Mastercard newsroom, Oktober 2023. Istilah "chargeback fraud" dari Stripe: stripe.com/resources/more/what-is-friendly-fraud. Semuanya diperiksa pada 7 November 2026.
- Tidak ada proses aplikasi, pendaftaran, atau persetujuan untuk merchant, bisnis terlarang, hanya orang perseorangan dan tidak boleh menerima pembayaran atas nama pihak ketiga: Ketentuan Layanan Moove, klausul 3.2, 7.2 dan 7.3, diperiksa pada 7 November 2026.
- Moove bersifat non-kustodial dan tidak menyimpan saldo: Non-custodial Wallets dan FAQ. Biaya Moove: How Product & Prices Work. Tautan widget sekali pakai serta batas dan kedaluwarsa khusus API: Moove Receive. Koridor Ramp: Moove Ramp. Semuanya diperiksa pada 7 November 2026.
Angka-angka diperiksa pada 7 November 2026 dan mungkin sudah berubah; periksa halaman penyedia sendiri sebelum memutuskan. Stripe, PayPal, Visa, Mastercard, dan Ethoca adalah merek dagang dari pemiliknya masing-masing. moove.xyz tidak berafiliasi dengan atau didukung oleh Stripe, PayPal, Visa, atau Mastercard.
Terima Pembayaran Stablecoin Tanpa Proses Chargeback
Jika sebagian pembeli Anda sudah memegang stablecoin, payment link memberi mereka jalur yang tidak membuat Anda terpapar chargeback, sementara processor kartu Anda tetap melayani semua orang lainnya.
👉 Siap mencoba?
Buat Moove Payment Link gratis di moove.xyz dan terima pembayaran langsung ke dompet yang hanya Anda kendalikan.
Tentang moove.xyz
moove.xyz adalah platform fintech Web3 global yang dibangun untuk pergerakan nilai secara permissionless dan mudah. Kami memberdayakan bisnis dan konsumen di mana saja untuk mengirim, menerima, staking, dan swap kripto apa pun di semua blockchain — semua dalam satu platform.
Kami adalah salah satu perusahaan fintech Web3 pertama di dunia yang membangun infrastruktur pembayaran kripto dan keuangan terdesentralisasi full-stack, memungkinkan akses wallet multi-chain, handle wallet personal, swap cross-chain, transaksi cross-chain terintegrasi, dan jaringan sosial keuangan terdesentralisasi. Produk utama kami meliputi Moove Profile, Moove Send, Moove Receive, Moove Stake, Moove Swap, Moove Rewards, Moove Discover, dan lainnya.
Misi kami sederhana — menciptakan dan mendistribusikan teknologi keuangan permissionless dan mudah untuk 1 miliar pengguna Web3 berikutnya. Kami percaya masa depan pergerakan uang dan nilai akan tanpa biaya, tanpa batas, permissionless, mudah, dan dibangun untuk semua orang — dan kami membangun platform fintech Web3 terbaik untuk mewujudkan masa depan itu.
Uang Anda. Gerakan Anda.